 ФИНАНСОВЫЙ ОБОЗРЕВАТЕЛЬ

Возможно, придется повышать налоги
Министр финансов США Скотт Бессент оказался в затруднительном положении, поскольку у него практически не осталось эффективных инструментов для снижения долговой нагрузки на страну. Он возлагает надежды только на одно решение — экономический рост, вызванный развитием искусственного интеллекта. Однако, вероятно, это не станет тем спасением, на которое он рассчитывает.
В прошлом месяце, когда государственный долг США достиг отметки в 40 триллионов долларов, Бессент заявил: «Нам придётся выбраться из этой ситуации путём экономического роста».
Основная идея заключается в том, что революция в сфере искусственного интеллекта приведёт к значительному увеличению производительности труда, росту заработной платы и налоговых поступлений в бюджет США. Это, в свою очередь, должно сократить бюджетный дефицит и изменить тенденцию роста государственного долга по отношению к валовому внутреннему продукту (ВВП). Ожидается, что это будет похоже на экономический бум 1990-х годов, но с ещё более выраженными результатами.
Текущие расходы на внедрение искусственного интеллекта способствуют росту экономики и доходов корпораций. По данным Федерального резервного банка Атланты, реальный рост ВВП в третьем квартале составил 5,0% в годовом исчислении, а номинальный рост может достичь впечатляющих 9%.
Во втором квартале корпоративная прибыль выросла на 35%, а доля прибыли компаний в ВВП достигла рекордно высокого уровня. Уровень безработицы составляет всего 4,1%, что свидетельствует о высокой доле американцев, работающих и вносящих вклад в государственные доходы через налоги.
Однако, несмотря на экономический рост, дефицит бюджета может не сократиться. Проблема заключается не в росте экономики, а в структуре налогообложения.
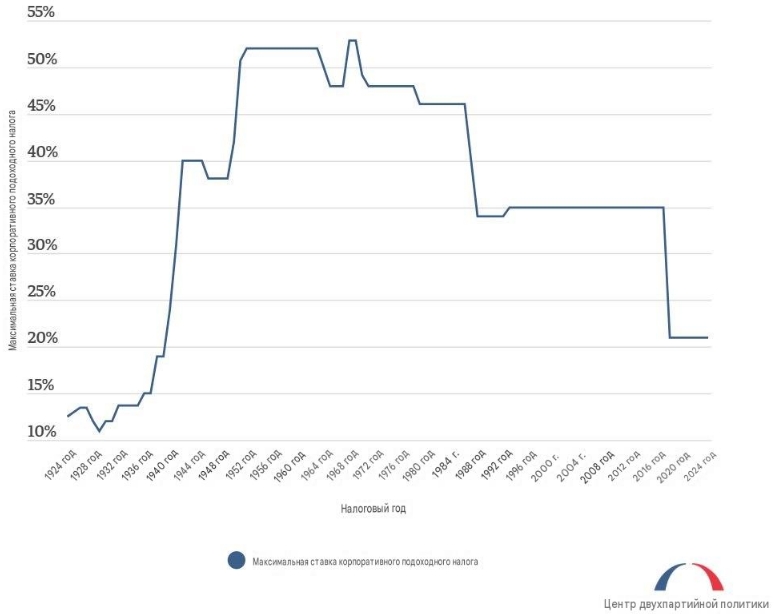
Ставка корпоративного налога в США в размере 21% является самой низкой с 1940 года. Президент Трамп снизил её с 35% во время своего первого срока. В результате доля корпоративных налогов в общем объёме государственных доходов и ВВП никогда не была такой низкой. В 1990-х она составляла 10–12% от всех федеральных поступлений, а сейчас снизилась до 9% и продолжает падать. Среди стран «Большой семёрки» (G7) доля корпоративных налогов в ВВП США является самой низкой.
Ситуация ухудшилась после принятия Закона о едином большом и прекрасном законопроекте (OBBBA) в прошлом году. Администрация Трампа надеялась, что этот закон ускорит экономический рост и сократит дефицит бюджета. Однако доходы от нетарифных налогов снижаются, несмотря на рост экономики. По оценкам Бюджетного управления Конгресса (CBO), бюджетная политика приведёт к значительным дефицитам бюджета в ближайшие годы и десятилетиям, поскольку чистые федеральные доходы сократятся почти на 5 триллионов долларов в период с 2026 по 2035 год.
Это вызывает серьёзные опасения.
Какие есть варианты?
Повысить налоги
Одной из причин успеха бюджета 1990-х был рост налогов, который провел Билл Клинтон в 1993 году. Когда интернет-бум набрал обороты, увеличение поступлений позволило стране временно профинансировать бюджет с профицитом. Это снизило государственный долг к ВВП примерно на 10 процентов, до уровня около 55 процентов.
Однако шансы на подобные налоговые реформы сегодня практически нулевые. Более того, Трамп предложил раздать каждому взрослому жителю США чек на 5000 долларов в случае сохранения республиканского большинства в Конгрессе. Эта инициатива обойдется в 1,3 триллиона долларов.
Если налоги не вырастут, увеличение поступлений будет зависеть от расширения налоговой базы. Почти 85 процентов федеральных налогов составляют подоходный налог и налог на заработную плату, поэтому рост занятости может существенно изменить ситуацию.
К сожалению, рост рабочих мест в США остается слабым. Средний ежемесячный прирост рабочих мест вне сельского хозяйства за последние два года составлял 53 тысячи, а за последний год — всего 41 тысяча. Для поддержания стабильного уровня безработицы требуется более высокий темп роста, но жесткая иммиграционная политика Трампа сократила предложение рабочей силы, и необходимый рост близок к нулю. Для сравнения, в 1990-е годы ежемесячный прирост рабочих мест составлял более 200 тысяч.
Нет панацеи
Остается надежда, что рост производительности труда, вызванный развитием технологий в 1990-е, может помочь. Исследование Федерального резервного банка Сан-Франциско предполагает, что текущая ситуация может напоминать начальные стадии технологического бума 1990-х. Это вызывает осторожный оптимизм относительно возможного повышения производительности и сегодня. Экономика растет, но занятость остается низкой.
Однако это может указывать на уникальную способность ИИ повышать производительность без создания новых рабочих мест. Если ИИ заменит человеческую деятельность в значительных секторах в ближайшие годы, поступления от подоходного и других налогов, вероятно, снизятся, а не вырастут, несмотря на рост прибыли технологических компаний. Низкая ставка корпоративного налога ограничивает выгоды для государства.
Даже если произойдет чудо повышения производительности труда, подобное 1990-м, это может не отразиться на данных в течение многих лет.
Между тем ожидается, что фискальная ситуация ухудшится. Процентные ставки также растут, что затрудняет предотвращение роста отношения долга к ВВП.
«Мы не можем сократить дефицит бюджета в 2 триллиона долларов и долг в 40 триллионов долларов только за счет экономического роста», — заявил Джоди Аррингтон, председатель бюджетного комитета Палаты представителей.
Эта точка зрения противоречит мнению Бессента.
Сильный экономический рост и повышение производительности труда помогут. Стивен Энгландер и Дэн Пан из Standard Chartered считают, что бум ИИ может принести дополнительный доход, эквивалентный 0,6 процента ВВП, по сравнению с базовыми прогнозами Бюджетного управления Конгресса.
Однако для решения проблем американского долга необходимы более эффективные меры.
Подготовлено ProFinance.Ru по материалам Thomson Reuters
MarketSnapshot — ProFinance.Ru в Telegram
По теме:
Мир должен простить США их долг в 40 триллионов долларов — New York Times
Распродажа облигаций усиливается: «мстители» возвращаются
Минфин США решил увеличить объемы выкупа долговых обязательств после того, как доходность облигаций достигла многолетних максимумов